
40 % drauf und nochmal 13 %? Wenn der Nachtrag zur Blackbox wird Teil 1v3
Mein Grundsatz im Umgang mit Nachunternehmern ist eigentlich ziemlich einfach:
Leben und leben lassen.
Ein Nachunternehmer muss Geld verdienen. Selbstverständlich auch an einem Nachtrag. Unternehmerisches Wagnis, allgemeine Geschäftskosten und Gewinn verschwinden schließlich nicht, nur weil eine Leistung geändert oder zusätzlich ausgeführt wird.
Ich halte deshalb wenig davon, einen Nachtrag ausschließlich mit dem Ziel zu prüfen, möglichst viel davon zu streichen. Eine vernünftige Zusammenarbeit funktioniert nur, wenn beide Seiten wirtschaftlich arbeiten können.
Aber „leben und leben lassen“ ist eben auch kein Freibrief zum Gelddrucken.
Nehmen wir einen fiktiven Fall aus dem Malergewerk.
Der GU beauftragt einen Nachunternehmer mit Malerarbeiten. Im NU-Vertrag wurde ausdrücklich vereinbart, dass innerhalb einer bestimmten Frist eine Urkalkulation einzureichen ist.
Die Frist verstreicht.
Keine Urkalkulation.
Auch nach Aufforderung wird sie nicht vorgelegt.
Im weiteren Projektverlauf entstehen Änderungen und zusätzliche Leistungen. Der NU meldet Mehrkosten an und reicht anschließend Nachträge ein.
Soweit zunächst nichts Ungewöhnliches.
Problematisch wird es, wenn die Mehrkostenanzeigen lediglich Pauschalbeträge enthalten und auch die späteren Nachträge kaum erkennen lassen, wie die geforderten Preise überhaupt entstanden sind.
Irgendwann folgt eine Excel-Datei.
Und jetzt wird es interessant.
Bevor gerechnet wird, kommt der Vertrag auf den Tisch
Bevor ich über 40 %, 13 % oder irgendwelche vermeintlich marktüblichen Zuschläge diskutiere, interessiert mich zunächst der NU-Vertrag.
Denn zwei Fragen müssen voneinander getrennt werden:
War der NU verpflichtet, eine Urkalkulation vorzulegen?
und
Welche Preisbildungsregel haben die Parteien für geänderte und zusätzliche Leistungen vereinbart?
Das ist nicht dasselbe.
Allein die vertragliche Verpflichtung zur Abgabe einer Urkalkulation bedeutet noch nicht automatisch, dass sämtliche späteren Nachträge durch Fortschreibung dieser Urkalkulation zu berechnen sind.
Beides kann vertraglich miteinander verbunden worden sein. Es muss aber nicht so sein.
Bei zusätzlichen Leistungen bestimmt beispielsweise § 2 Abs. 6 Nr. 2 VOB/B, dass sich die Vergütung nach den Grundlagen der Preisermittlung für die vertragliche Leistung und den besonderen Kosten der geforderten Leistung bestimmt. Bei geänderten Leistungen enthält § 2 Abs. 5 VOB/B eine eigene Vergütungsregelung. Entscheidend bleiben zusätzlich die konkreten Vereinbarungen des NU-Vertrags.
Deshalb lautet die erste Frage nicht:
„Sind 40 % zu viel?“
Sondern:
„Nach welchem Mechanismus ist dieser Nachtrag überhaupt zu bepreisen?“
Pauschale Mehrkosten sind noch keine Kalkulation
Zurück zu unserer Excel-Datei.
Vereinfacht findet sich dort:
Kosten
+ 40 % Zuschlag
- weitere 13 % Wagnis und Gewinn**
Mein erster Gedanke wäre nicht:
„40 %? Viel zu hoch!“
Meine erste Frage wäre:
40 % wofür?
- Baustellengemeinkosten?
- Allgemeine Geschäftskosten?
- Bauleitung und Projektorganisation?
- Kleinmaterial?
- Beschaffung?
- Finanzierung?
- Koordination?
- Risiken?
Oder handelt es sich um einen Mischzuschlag aus mehreren Bestandteilen?
Danach kommt die nächste Frage:
Worauf werden die 40 % gerechnet?
- Auf Lohn?
- Auf Material?
- Auf Fremdleistungen?
- Auf sämtliche Kostenbestandteile?
Und wenn innerhalb dieser 40 % bereits Kosten- oder Risikobestandteile enthalten sind:
Was bilden anschließend die zusätzlichen 13 % Wagnis und Gewinn ab?
Die Prozentzahl allein beantwortet keine dieser Fragen.
Sind 40 % plus 13 % deshalb unzulässig?
Nein. Jedenfalls nicht allein aufgrund ihrer Höhe.
Das ist mir wichtig.
Ein hoher Zuschlag ist nicht automatisch ein unzulässiger Zuschlag. Ein Unternehmen darf wirtschaftlich kalkulieren und selbstverständlich Gewinn erzielen.
Deshalb wäre auch diese Reaktion zu einfach:
„40 % akzeptieren wir nicht. Wir setzen 15 % an.“
Warum 15 %?
Stehen sie im Vertrag?
Entsprechen sie der vereinbarten Preisbildung?
Was enthalten diese 15 %?
Und warum nicht 12 %, 18 % oder 22 %?
Aus einem nicht nachvollziehbaren Zuschlag wird nicht dadurch ein richtiger Zuschlag, dass der Prüfer einen anderen Prozentsatz einsetzt.
Die sachlich bessere Aufforderung lautet:
„Bitte erläutern Sie Zusammensetzung und Bezugsbasis des angesetzten Zuschlags.“
Wo ist eigentlich die vereinbarte Urkalkulation?
Spätestens jetzt bekommt eine Vereinbarung Bedeutung, die bei Auftragserteilung vielleicht noch wie Formalität wirkte.
Die Urkalkulation.
In unserem angenommenen Fall wurde ihre Abgabe innerhalb einer bestimmten Frist ausdrücklich vereinbart.
Der NU hat sie nicht vorgelegt.
Auch nach Aufforderung nicht.
Eine Urkalkulation kann unter anderem zeigen, mit welchen Zeitansätzen, Lohnkosten, Materialkosten, Gemeinkosten und Zuschlägen der Unternehmer seine ursprünglichen Preise gebildet hat.
Gerade wenn der Vertrag für Nachträge an diese Preisermittlungsgrundlagen anknüpft, kann ihr Fehlen deshalb erheblich werden.
Aber auch hier gilt:
Keine Urkalkulation = nicht automatisch kein Vergütungsanspruch.
Umgekehrt bedeutet die unterlassene Vorlage aber ebenso wenig:
Keine Urkalkulation = freie Wahl irgendeiner neuen Kalkulationsmethode.
Welche Folgen die fehlende Urkalkulation tatsächlich hat, hängt insbesondere davon ab, was GU und NU zur Preisbildung vereinbart haben und auf welcher Anspruchsgrundlage die Mehrvergütung verlangt wird.
Was soll ich eigentlich prüfen, wenn mir die Kalkulationsgrundlagen fehlen?
Das ist für mich der Kern des Problems.
Nehmen wir an, der NU verlangt für eine zusätzliche Beschichtung:
500 m² × 37,80 €/m² = 18.900 €
Ich kann möglicherweise prüfen, ob die zusätzliche Leistung angeordnet wurde.
Ich kann die technische Leistung betrachten.
Ich kann das Aufmaß kontrollieren und feststellen, ob 500 m² ausgeführt wurden.
Aber wie prüfe ich die 37,80 €/m²?
- Die Urkalkulation fehlt.
- Der Nachtrag enthält keine Lohnminuten.
- Keinen nachvollziehbaren Zeitansatz.
- Keine Material-Einkaufspreise.
- Keine nachvollziehbaren Materialmengen.
- Keine Aufschlüsselung der Zuschläge auf Lohn und Stoff.
- Keine Erläuterung der 40 %.
Ich sehe nur:
37,80 €/m².
Damit kann ich die Leistung und Menge möglicherweise prüfen.
Was ich nicht nachvollziehen kann, ist die Entstehung des geforderten Preises.
Und genau hier stößt die kalkulatorische Prüfung an ihre Grenze:
Ich sehe das Ergebnis, aber nicht den Rechenweg.
Technische Prüfung und kalkulatorische Prüfung sind zwei verschiedene Dinge
Das sollte man sauber auseinanderhalten.
Die Frage:
„Wurden 500 m² zusätzlich ausgeführt?“
ist eine andere als:
„Warum sollen diese 500 m² zusätzlich 37,80 €/m² kosten?“
Auch die technische Erforderlichkeit einer Leistung beantwortet noch nicht automatisch deren Vergütungshöhe.
Gerade im Nachtragsmanagement müssen deshalb Anspruchsgrund und Anspruchshöhe getrennt betrachtet werden.
Eine zusätzliche Vergütung kann dem Grunde nach berechtigt sein.
Damit ist noch nicht gesagt, dass der konkret geforderte Betrag ebenfalls richtig hergeleitet wurde.
Ein Marktpreisvergleich löst das Problem nur teilweise
Natürlich kann ich Vergleichspreise betrachten.
Ich kann ähnliche LV-Positionen heranziehen, eigene Erfahrungswerte verwenden oder Marktpreise gegenüberstellen.
Das kann eine wertvolle Plausibilitätskontrolle sein.
Vielleicht komme ich zu dem Ergebnis:
37,80 €/m² erscheinen plausibel.
Oder:
37,80 €/m² erscheinen auffällig hoch.
Aber damit beantworte ich zunächst eine andere Frage.
Ich weiß jetzt möglicherweise, wie der Preis im Vergleich zum Markt aussieht.
Ich weiß noch nicht zwingend, welcher Preis sich nach dem zwischen GU und NU maßgeblichen Preisbildungsmechanismus ergibt.
Marktpreis und vertraglich geschuldeter Nachtragspreis müssen nicht identisch sein.
Gerade beim Maler interessieren mich die Lohnminuten
Beim Malergewerk kann der Lohnanteil einen erheblichen Teil der Kalkulation ausmachen.
Deshalb interessiert mich nicht nur:
„Wie hoch sind die Lohnkosten?“
Sondern auch:
„Welcher Zeitansatz steckt dahinter?“
Nehmen wir wieder unsere 500 m².
Der NU weist lediglich aus:
Lohnkosten: 12.500 €
Damit kenne ich einen Geldbetrag.
Ich weiß aber nicht, ob dahinter beispielsweise 200, 300 oder 400 Arbeitsstunden stehen.
Und damit weiß ich auch nicht, wo ich mit meiner Prüfung ansetzen soll.
- Ist der Zeitansatz hoch?
- Ist der kalkulatorische Lohn hoch?
- Oder entstehen die hohen Lohnkosten erst durch Zuschläge?
Ohne den Rechenweg bleibt auch das eine Blackbox.
Vom Zeitansatz zum Lohnpreis
Anders sieht es aus, wenn beispielsweise kalkuliert wird:
500 m² × 35 Lohnminuten/m²
= 17.500 Lohnminuten
= rund 292 Stunden
Jetzt kann ich fachlich prüfen.
- Sind 35 Minuten pro Quadratmeter für die konkrete Leistung plausibel?
- Welche Arbeitsschritte sind enthalten?
- Welche Randbedingungen bestehen?
- Sind Vorbereitungsarbeiten berücksichtigt?
- Sind Rüst- und Nebenzeiten enthalten?
Anschließend kann ich fragen:
Mit welchem kalkulatorischen Lohn werden die rund 292 Stunden bewertet?
Damit wird erstmals sichtbar, ob der Lohnpreis aus dem Zeitansatz, dem Lohnkostenansatz oder den späteren Zuschlägen resultiert.
Das bedeutet ausdrücklich nicht, dass jeder Nachtrag aufgrund einer universellen gesetzlichen Vorschrift zwingend Lohnminuten in einer bestimmten Tabellenform ausweisen muss.
Entscheidend ist vielmehr:
Welche Kalkulationsbestandteile müssen nachvollziehbar werden, damit der nach Vertrag und Anspruchsgrundlage maßgebliche Preisbildungsmechanismus überprüft werden kann?
Beim lohnintensiven Malergewerk können die Lohnminuten dafür entscheidend sein.
Material-EK allein ist noch nicht der Materialpreis
Beim Material begegnet uns dasselbe Problem.
Im Nachtrag steht:
Material: 10.000 €
- Welche Menge?
- Welcher Verbrauch je Quadratmeter?
- Welches Produkt?
- Welcher Einkaufspreis?
- Welche Preisbasis?
- Sind Verschnitt oder Verbrauchszuschläge berücksichtigt?
Hinzu kommt ein wichtiger Punkt:
Selbst ein offengelegter Material-EK beantwortet noch nicht automatisch die gesamte Vergütungsfrage.
Abhängig von der vereinbarten Kalkulationssystematik können beispielsweise weitere zurechenbare Kosten für Beschaffung, Transport oder andere Kostenbestandteile relevant sein.
Deshalb möchte ich die Entstehung des Materialpreises nachvollziehen können:
Materialmenge
→ Material-EK
→ gegebenenfalls weitere zurechenbare Materialkosten
→ Zuschlagsbasis
→ Zuschlag
Erst dann lässt sich beurteilen, was tatsächlich kalkuliert wurde.
40 % + 13 % sind rechnerisch nicht zwingend 53 %
Jetzt zurück zu unserer Excel-Datei.
Nehmen wir 10.000 € als Ausgangsbasis.
Darauf werden zunächst 40 % gerechnet:
10.000 € × 1,40 = 14.000 €
Werden die zusätzlichen 13 % Wagnis und Gewinn – wie in unserem angenommenen Beispiel – auf diese bereits erhöhte Zwischensumme gerechnet:
14.000 € × 1,13 = 15.820 €
Aus 10.000 € werden 15.820 €.
Der effektive Aufschlag beträgt damit:
58,2 %.
Das beweist für sich genommen immer noch nicht, dass die Forderung falsch ist.
Aber spätestens jetzt möchte ich ziemlich genau wissen:
Was steckt in den 40 %?
Was steckt in den 13 %?
Auf welche Bezugsbasis werden sie jeweils gerechnet?
Und:
Gibt es Überschneidungen zwischen einzelnen Kostenbestandteilen?
Doppelansätze erkennt man nur, wenn man die Ansätze kennt
Vielleicht enthalten die 40 % bereits Gemeinkosten, Bauleitung, Kleinmaterial oder bestimmte Risikobestandteile.
Vielleicht enthalten sie etwas vollkommen anderes.
Ohne Aufschlüsselung kann ich weder behaupten, dass ein Doppelansatz vorliegt, noch kann ich ausschließen, dass einer besteht.
Deshalb lautet meine Reaktion nicht:
„58,2 % sind unverschämt.“
Sondern:
„Bitte erläutern Sie Zusammensetzung und Bezugsbasis Ihrer Zuschläge.“
Das ist keine Erbsenzählerei.
Das ist der Versuch, eine Forderung nachvollziehen zu können.
Was sollte eine nachvollziehbare Nachtragskalkulation erkennen lassen?
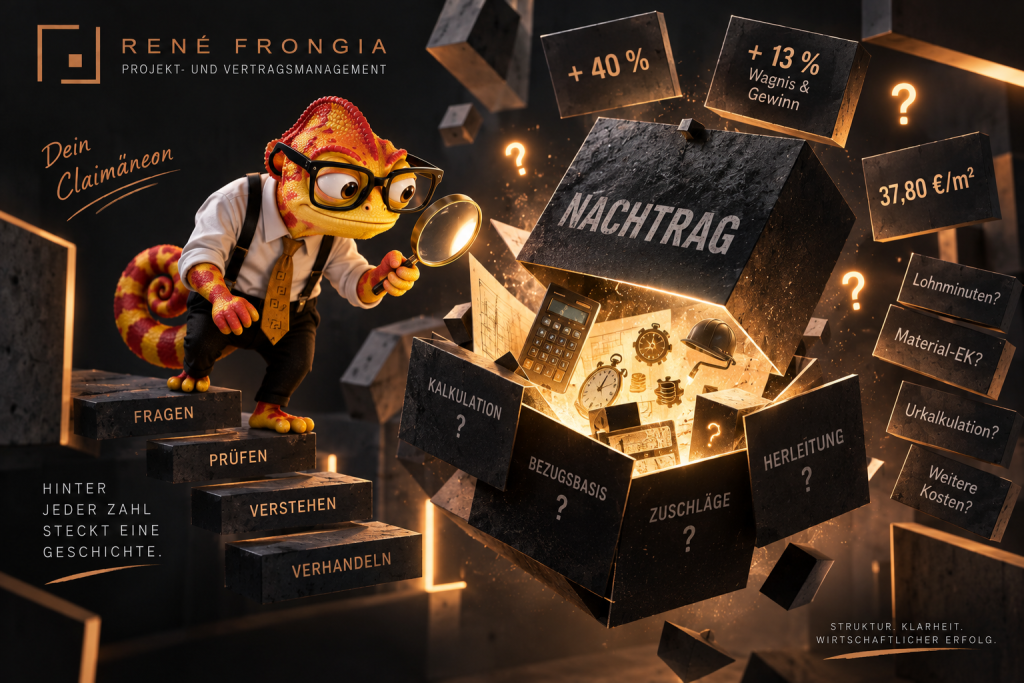
Für unseren angenommenen Malerfall möchte ich die Preisbildung gedanklich von unten nach oben verfolgen können.
Beispielsweise:
Leistungsmenge
→ Zeitansatz bzw. Lohnminuten
→ Lohnkostenansatz
→ Lohnkosten
→ Materialmenge
→ Material-EK
→ weitere zurechenbare Materialkosten
→ Geräte und Fremdleistungen
→ weitere Kostenbestandteile
→ Zuschläge und deren Bezugsbasis
→ Wagnis und Gewinn
→ Nachtragspreis
Welche dieser Angaben im konkreten Einzelfall tatsächlich erforderlich sind, richtet sich nach Vertrag, Leistung, Anspruchsgrundlage und dem maßgeblichen Preisbildungsmechanismus.
Es gibt kein universelles Excel-Schema für jeden Nachtrag.
Aber wenn die Herleitung eines Preises überprüft werden soll, müssen die dafür maßgeblichen Tatsachen auch erkennbar sein.
Kontrollkalkulation? Ja. Fantasiepreis? Nein.
Natürlich darf und sollte der GU selbst rechnen.
Eine Kontroll- oder Schattenkalkulation kann ausgesprochen sinnvoll sein.
Sie kann beispielsweise zeigen, welche Lohnminuten aus eigener Erfahrung realistisch erscheinen, welche Materialmengen erforderlich sein könnten oder in welchem Bereich vergleichbare Marktpreise liegen.
Aber daraus folgt etwas Entscheidendes nicht:
Meine Kontrollkalkulation wird nicht allein deshalb zum vertraglich geschuldeten Preis, weil mir die Kalkulation des NU nicht gefällt.
Das ist der Unterschied zwischen:
einen Preis kontrollieren
und
einen Preis festsetzen.
Wenn der NU 40 % verlangt und ich in meiner Schattenkalkulation 15 % ansetze, habe ich zunächst eine Vergleichsgröße geschaffen.
Ich habe damit noch nicht automatisch bewiesen, dass 15 % der vertraglich richtige Zuschlag sind.
Erst herleiten, dann prüfen, dann verhandeln
Deshalb würde ich zunächst überhaupt nicht darüber diskutieren, ob der Nachtrag „zu teuer“ ist.
Meine Fragen wären:
Wo ist die vertraglich vereinbarte Urkalkulation?
- Welche Preisbildungsregel gilt für diesen Nachtrag?
- Welche Mengen liegen zugrunde?
- Welche Lohnminuten bzw. Zeitansätze wurden angesetzt?
- Welcher Lohnkostenansatz wurde verwendet?
- Welche Materialmengen wurden kalkuliert?
- Welche Material-EKs liegen zugrunde?
- Welche weiteren Materialkosten werden beansprucht?
- Welche Geräte- und Fremdleistungskosten sind enthalten?
- Was bilden die 40 % ab?
- Auf welche Kostenbestandteile werden sie gerechnet?
- Was enthalten die zusätzlichen 13 % Wagnis und Gewinn?
- Und gibt es Überschneidungen?
Meine Reihenfolge lautet deshalb:
Herleitung → Prüfung → Verhandlung.
Nicht:
Forderung → Bauchgefühl → Kürzung.
Und wenn der NU die Kalkulation nicht herleiten kann oder will?
Jetzt wird es wirklich interessant.
Die Urkalkulation war vertraglich geschuldet.
Sie wurde nicht abgegeben.
Der GU fordert sie erneut an.
Nichts.
Er verlangt eine nachvollziehbare Herleitung der Lohnansätze.
Nichts.
Er fragt nach Materialansätzen und Zuschlägen.
Keine belastbare Antwort.
- Was nun?
- Den gesamten Nachtrag zurückweisen?
- Selbst einen Preis festlegen?
- Marktpreise verwenden?
- Die ursprüngliche Preisbildung aus den Vertragspreisen rekonstruieren?
- Oder auf tatsächlich erforderliche Kosten zurückgreifen?
Gerade die letzte Variante klingt zunächst naheliegend. Aber auch hier ist Vorsicht erforderlich.
Bei einem BGB-Bauvertrag bestimmt § 650c Abs. 1 BGB für eine Änderung nach § 650b Abs. 2 BGB die Höhe des Vergütungsanspruchs anhand der tatsächlich erforderlichen Kosten mit angemessenen Zuschlägen für allgemeine Geschäftskosten, Wagnis und Gewinn. § 650c Abs. 2 BGB enthält daneben die Möglichkeit, zur Berechnung auf eine vereinbarungsgemäß hinterlegte Urkalkulation zurückzugreifen.
Für einen VOB/B-Vertrag darf daraus aber nicht automatisch die Gleichung entstehen:
Urkalkulation fehlt → tatsächlich erforderliche Kosten.
Der BGH hat für Mehrmengen nach § 2 Abs. 3 Nr. 2 VOB/B bei fehlender anderweitiger Vereinbarung die tatsächlich erforderlichen Kosten als Ausgangspunkt herangezogen. Das lässt sich jedoch nicht ohne Prüfung von Vertrag und Anspruchsgrundlage als universelle Berechnungsregel für jeden VOB/B-Nachtrag formulieren.
Damit treffen an dieser Stelle Baubetrieb und Vertragsrecht unmittelbar aufeinander.
Baubetrieblich kann ich einen Preis ohne seine wesentlichen Kalkulationsbestandteile kaum nachvollziehen.
Vertragsrechtlich folgt daraus aber nicht automatisch, dass ein möglicher Vergütungsanspruch vollständig verschwindet.
Deshalb müssen zwei Fragen sauber getrennt werden:
Besteht ein Anspruch auf zusätzliche Vergütung dem Grunde nach?
und
Wie bestimmt und belegt sich dieser Anspruch der Höhe nach?
Genau dort endet Teil 1.
Conclusio: Leben und leben lassen – aber nachvollziehbar
Mein Grundsatz bleibt:
Leben und leben lassen.
Ein Nachunternehmer darf Geld verdienen.
Er soll auch an geänderten und zusätzlichen Leistungen Geld verdienen.
Eine faire Nachtragsprüfung bedeutet für mich nicht, jeden Euro reflexartig infrage zu stellen.
Aber Fairness funktioniert in beide Richtungen.
Wenn eine Urkalkulation vertraglich geschuldet ist, sollte sie vorgelegt werden.
Wenn ein Lohnpreis auf einem bestimmten Zeitansatz beruht, sollte dieser nachvollziehbar werden, soweit er für die Preisermittlung relevant ist.
Wenn Materialkosten verlangt werden, sollte erkennbar sein, wie sie entstanden sind.
Wenn 40 % aufgeschlagen werden, möchte ich wissen, wofür.
Und wenn anschließend weitere 13 % Wagnis und Gewinn berechnet werden, möchte ich wissen, worauf und weshalb.
Denn meine erste Frage bei einer Nachtragsprüfung lautet nicht:
„Wie viel kann ich davon kürzen?“
Sondern:
„Wie ist dieser Preis entstanden?“
Eine eigene Kontrollkalkulation kann mir helfen, die Forderung einzuordnen. Sie ersetzt aber nicht automatisch die Preisermittlung, die Vertrag und Anspruchsgrundlage verlangen.
Und wenn der NU seine Forderung nicht herleiten kann oder will, beginnt die schwierigere Frage erst:
Wie wird die Vergütung dann überhaupt bestimmt?
Genau darum geht es in Teil 2.
Denn 40 % plus 13 % sind noch keine Begründung.
Sie sind zunächst nur eine Rechenoperation.